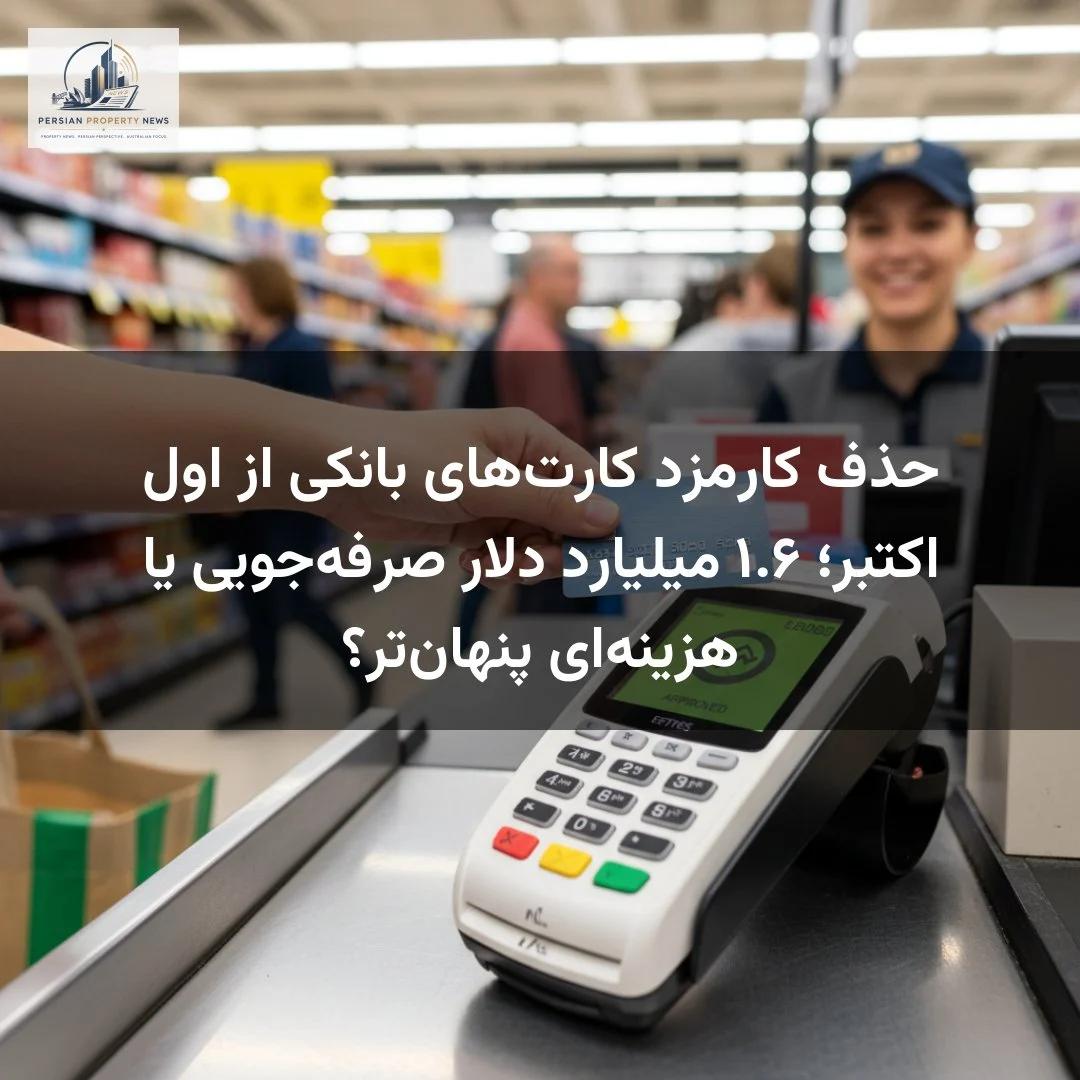
از اول اکتبر ۲۰۲۶، فروشندگان در سراسر استرالیا دیگر مجاز نخواهند بود هنگام پرداخت با کارتهای اعتباری یا دبیت، کارمزد اضافی (surcharge) از مشتریان دریافت کنند. بانک مرکزی استرالیا (Reserve Bank of Australia) تخمین میزند این تغییر میتواند سالانه حدود ۱.۶ میلیارد دلار استرالیا در جیب مصرفکنندگان بماند — رقمی که با توجه به ۴۷۵ میلیارد دلار خرید با کارت اعتباری و ۶۹۶ میلیارد دلار تراکنش با کارت دبیت در دوازده ماه منتهی به ژوئن ۲۰۲۶، نشان میدهد این کارمزدهای بهظاهر ناچیز چه عدد بزرگی میشوند.
اما این تصویر روشن یک سایه دارد: هزینه پردازش تراکنشهای کارتی از بین نرفته، فقط جابهجا میشود. بانکها و شرکتهای صادرکننده کارت باید این هزینه را از جایی جبران کنند، و به گفته متخصصان مالی، دارندگان کارتهای پاداشدار (rewards cards) و کارتهای امتیاز پرواز (frequent flyer cards) احتمالاً بیشترین تأثیر را حس خواهند کرد.
تیلور بلکبرن، متخصص امور مالی شخصی در پلتفرم مقایسه مالی Finder، در این باره میگوید: «کسی باید هزینه اجرای سیستم پرداخت کارتی را بپردازد، و این بار احتمالاً دارندگان کارتهای پاداشدار و امتیاز پرواز هستند که آن را میپردازند.»
برای خوانندگانی که تازهوارد استرالیا هستند، لازم است توضیح داده شود که کارتهای پاداشدار (rewards cards) نوعی کارت اعتباری هستند که به ازای هر خرید، امتیاز یا مایل هواپیمایی به دارنده میدهند. این امتیازها قابل تبدیل به بلیت هواپیما، اقامت هتل یا تخفیف خرید هستند. بانکها این برنامهها را تا حدی از محل کارمزدهایی که از فروشندگان دریافت میکردند تأمین مالی میکردند؛ با حذف بخشی از آن درآمد، برنامههای پاداش ممکن است کمجذابتر شوند.
بر اساس دادههای Finder، برخی بانکها پیش از اجرای این قانون، از هماکنون شروع به کاهش پاداشهای ثبتنام، افزایش کارمزد سالانه یا کاهش نرخ کسب امتیاز کردهاند. نگرانکنندهتر آنکه این تغییرات اغلب تدریجی و کمسروصدا هستند؛ کارتی که یک سال پیش معامله خوبی بود، ممکن است امروز با کارمزد بالاتر یا نرخ امتیازدهی پایینتری همراه شده باشد.
نکته مهم دیگر این است که ۴۳ درصد از استرالیاییها در یک نظرسنجی Finder از ۱۰۰۶ نفر، هنوز از این تغییر قانونی بیخبر بودند — رقمی که نشان میدهد آگاهی عمومی درباره این اصلاح مهم هنوز کافی نیست.
برای دارندگان کارتهای دبیت یا کارتهای اعتباری ساده، خبر خوب است: کارمزد اضافی حذف میشود و هزینهای جایگزین آن نخواهد بود. اما برای کسانی که از کارتهای پاداشدار استفاده میکنند، این تغییر فرصتی است تا محاسبه کنند آیا کارتشان هنوز ارزش دارد یا نه. کارتی با کارمزد سالانه ۳۰۰ دلار که ۷۰۰ دلار منفعت واقعی میدهد، همچنان سودمند است؛ اما اگر کارمزد بالا رود و پاداشها کاهش یابند، این معادله به سرعت تغییر میکند.
نکتهای که کارشناسان بر آن تأکید دارند این است که پاداش کارت باید ثمره خریدهایی باشد که به هر حال انجام میدادید، نه انگیزهای برای خرج کردن بیشتر. پرداخت بهره بالای کارت اعتباری برای کسب امتیاز پرواز، از نظر مالی منطقی نیست؛ چرا که بهره میتواند خیلی زودتر از آنکه امتیازها ارزشآفرینی کنند، ارزش آنها را ببلعد. همچنین، ۳۰ درصد از استرالیاییها در همان نظرسنجی گفتند در صورت افزایش کارمزد سالانه، کارت خود را لغو خواهند کرد — نشانهای که بانکها نمیتوانند بیمحابا هزینهها را افزایش دهند.
در مقایسه با بسیاری از کشورها از جمله ایران، سیستم پرداخت الکترونیک در استرالیا بسیار پیچیدهتر و چندلایهتر است. در اینجا شبکههای مختلف کارتی (Visa، Mastercard، Eftpos) هر کدام ساختار کارمزد متفاوتی دارند و بانکها، فروشندگان و مصرفکنندگان هر سه در این اکوسیستم نقش دارند. قانون جدید این اکوسیستم را بازتنظیم میکند، نه اینکه هزینهها را از بین ببرد.
حذف کارمزد کارتهای بانکی در مجموع گامی مثبت برای مصرفکنندگان استرالیایی است، بهویژه در دورهای که پرداخت الکترونیک به بخش جداییناپذیر زندگی روزمره تبدیل شده. با این حال، ۱.۶ میلیارد دلار کارمزد آشکار که از صحنه محو میشود، لزوماً به معنای صرفهجویی کامل نیست. بخشی از این هزینه احتمالاً در قالب کارمزدهای سالانه بالاتر یا پاداشهای کمتر بازخواهد گشت. آگاهی از این تغییر و بررسی شرایط کارت بانکی پیش از اکتبر، هوشمندانهترین واکنشی است که مصرفکنندگان میتوانند داشته باشند.








دیدگاهتان را بنویسید