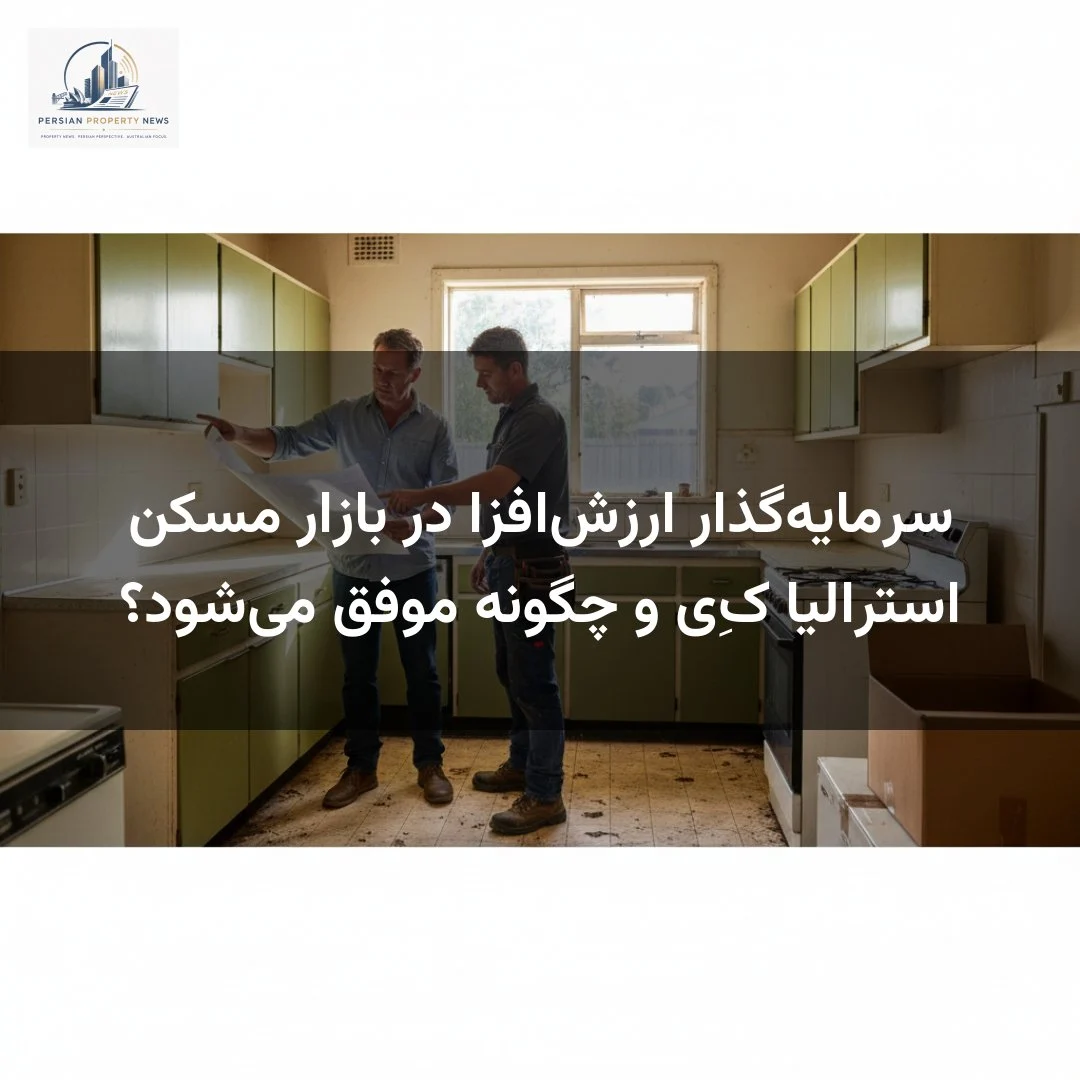
بسیاری از سرمایهگذاران تازهکار در بازار مسکن استرالیا با یک چالش مشترک روبهرو میشوند: بودجه محدود. این محدودیت معمولاً آنها را در برابر یک انتخاب دشوار قرار میدهد؛ یا خانهای بزرگتر در یک منطقه کمکیفیتتر بخرند، یا واحدی کوچکتر مانند آپارتمان یا ویلا در یک محله درجهیک (blue-chip suburb). استوارت وِمیس، حسابدار رسمی و مشاور مالی مستقل با بیش از بیست سال تجربه، معتقد است در چنین شرایطی بهترین رویکرد، تبدیل شدن به یک سرمایهگذار ارزشافزا (value-add investor) است.
سرمایهگذار ارزشافزا کسی است که بخش عمده بودجه خود را به زمین اختصاص میدهد و میپذیرد که بنای روی آن نیاز به بازسازی دارد. به بیان سادهتر، او حاضر است از وضعیت فیزیکی ملک کمی چشمپوشی کند تا بتواند موقعیت مکانی بهتری را به دست آورد. این رویکرد بر یک اصل بنیادین بازار مسکن استرالیا استوار است: در بلندمدت، رشد سرمایه پایدار عمدتاً از ارزش زمین ناشی میشود، نه از ساختمان روی آن.
برای درک اهمیت این اصل، یک مثال عددی گویاست. اگر ملکی به ارزش یک میلیون دلار استرالیا با نرخ رشد سالانه ۷.۲ درصد نگهداری شود، ارزش آن هر دهه تقریباً دو برابر میشود. پس از سی سال، همان ملک به ۸ میلیون دلار میرسد و ۷ میلیون دلار سهام (equity) ایجاد میکند. نکته جالب آن است که حدود ۶۰ درصد از این سهام در دهه آخر انباشته میشود، در حالی که در دهه اول تنها حدود ۱۵ درصد آن شکل میگیرد.
در اینجا لازم است مفهوم سهام یا equity را برای خوانندگانی که تازه وارد بازار مسکن استرالیا شدهاند توضیح دهیم. equity به تفاوت میان ارزش بازاری ملک و مانده وام مسکن گفته میشود. هرچه ارزش ملک بالاتر رود یا وام بیشتر بازپرداخت شود، این سهام افزایش مییابد و میتوان از آن به عنوان وثیقه برای خرید ملک بعدی یا سرمایهگذاریهای دیگر استفاده کرد.
استراتژی ارزشافزا به ویژه در سالهای اول سرمایهگذاری مفید است. بازار مسکن استرالیا معمولاً بین دو فاز متناوب در نوسان است: یک دوره رکود نسبی و یک دوره رشد. اگر سرمایهگذار بتواند درست پیش از آغاز یک دوره رشد وارد بازار شود و همزمان از طریق بازسازی نیز ارزش ملک را افزایش دهد، میتواند در پنج تا ده سال اول سهام قابل توجهی بسازد. این سهام به او اجازه میدهد ظرفیت استقراض خود را بالا ببرد و پرتفوی سرمایهگذاریاش را گسترش دهد.
اما چه نوع بهسازیهایی بیشترین بازده را دارند؟ بر اساس تجربه متخصصان این حوزه، بهسازیهای ظاهری (cosmetic improvements) معمولاً بهترین نسبت هزینه به ارزشافزایی را دارند. این بهسازیها شامل نوسازی آشپزخانه و سرویس بهداشتی، تعویض کفپوش و پردهها، رنگآمیزی، و نصب سیستم گرمایش و سرمایش کارآمد میشوند. در برخی موارد، تغییرات ساختاری مانند افزودن یک اتاق خواب سوم به یک خانه دو خوابه نیز میتواند ارزش ملک را به طور چشمگیری بالا ببرد، اما این نوع کارها هزینه و پیچیدگی بیشتری دارند.
یک رویکرد عملی این است که ملک را ابتدا در همان وضعیت اولیه اجاره دهید، حتی اگر اجارهبها نسبتاً پایین باشد، و سپس وقتی وضعیت مالیتان اجازه داد، بازسازی را انجام دهید. این انعطافپذیری یکی از مزایای کلیدی این استراتژی است. ملک بازسازیشده هم مستأجران بهتری جذب میکند و هم در زمان فروش، خریداران بیشتری را به خود جلب میکند؛ چرا که اکثر خریداران به دنبال «پروژه بازسازی» نیستند.
از منظر مالی، بهتر است هزینه بازسازی را از طریق وام تأمین کنید، نه از پسانداز نقدی. این روش انعطاف مالیاتی بیشتری به شما میدهد و امکان مدیریت بهتر بدهی را فراهم میکند. پول نقد میتواند در یک حساب offset قرار گیرد تا هزینه بهره را کاهش دهد. حساب offset (offset account) نوعی حساب بانکی مرتبط با وام مسکن است که موجودی آن از اصل وام کسر میشود و در نتیجه بهره کمتری پرداخت میکنید.
از نظر مالیاتی نیز باید میان تعمیرات (repairs) و بهسازیها (improvements) تمایز قائل شد. تعمیرات و نگهداری معمولاً در همان سال وقوع از درآمد مشمول مالیات کسر میشوند، اما بهسازیها به عنوان دارایی سرمایهای تلقی شده و باید در طول عمر مفید آنها مستهلک شوند. اداره مالیات استرالیا (ATO) عمر مفید انواع مختلف داراییها را مشخص کرده است. بهبودهای ساختاری معمولاً با نرخ ۲.۵ درصد در سال مستهلک میشوند. به همین دلیل، پس از هر بازسازی، تهیه یک برنامه استهلاک (depreciation schedule) توسط یک متخصص توصیه میشود.
در مقایسه با بازار مسکن ایران که خرید و فروش ملک اغلب نقدی یا با تسهیلات محدود بانکی انجام میشود، در استرالیا ساختار وامدهی بسیار پیچیدهتر و در عین حال انعطافپذیرتر است. سرمایهگذاران میتوانند از سهام انباشته در یک ملک برای تأمین پیشپرداخت ملک بعدی استفاده کنند و به این ترتیب پرتفوی خود را بدون نیاز به پسانداز نقدی جدید گسترش دهند.
در نهایت، وِمیس تأکید میکند که موفقیت در این استراتژی به شدت به انتخاب تیم مناسب وابسته است. همکاری با یک مشاور خرید ملک (buyer’s agent) باتجربه که پیشتر این رویکرد را برای مشتریان دیگر اجرا کرده، میتواند تفاوت بزرگی ایجاد کند. دسترسی به شبکه متخصصان مورد اعتماد، از پیمانکاران ساختمانی گرفته تا مشاوران مالی و مالیاتی، یکی از ارزشمندترین داراییهای یک سرمایهگذار موفق در بازار مسکن استرالیاست.
دیدگاهتان را بنویسید